「青色申告と白色申告って何が違うの?」
「青色申告にすると税金が安くなるの?」
「65万円控除ってどういう意味?」
「これから副業を始めるなら、どちらを選べばいい?」
個人事業主や副業を始めると、「青色申告」という言葉を目にすることが増えてきます。
青色申告には、税金の計算上のさまざまなメリットがあります。
一方で、一定の帳簿を作成するなどの条件もあります。
この記事では、青色申告と白色申告の違いから、青色申告特別控除、2027年からの制度変更まで、初心者にもわかりやすく解説します。
- 1.青色申告と白色申告とは?
- 2.青色申告と白色申告の一番大きな違い
- 3.青色申告特別控除とは?
- 4.65万円の青色申告特別控除を受けるには?
- 5.55万円の青色申告特別控除とは?
- 6.10万円の青色申告特別控除とは?
- 7.65万円の控除で税金が65万円安くなる?
- 8.青色申告には他にもメリットがある
- 9.白色申告なら帳簿はいらない?
- 10.青色申告と白色申告の比較
- 11.青色申告を始めるには?
- 12.青色申告の帳簿は難しい?
- 13.帳簿や書類は保存する
- 14.副業でも青色申告できる?
- 15.令和9年分(2027年分)から青色申告特別控除が変わる
- 16.青色申告特別控除の改正前後 早見表
- 17.青色申告と白色申告、どちらがいい?
- 18.まとめ
1.青色申告と白色申告とは?
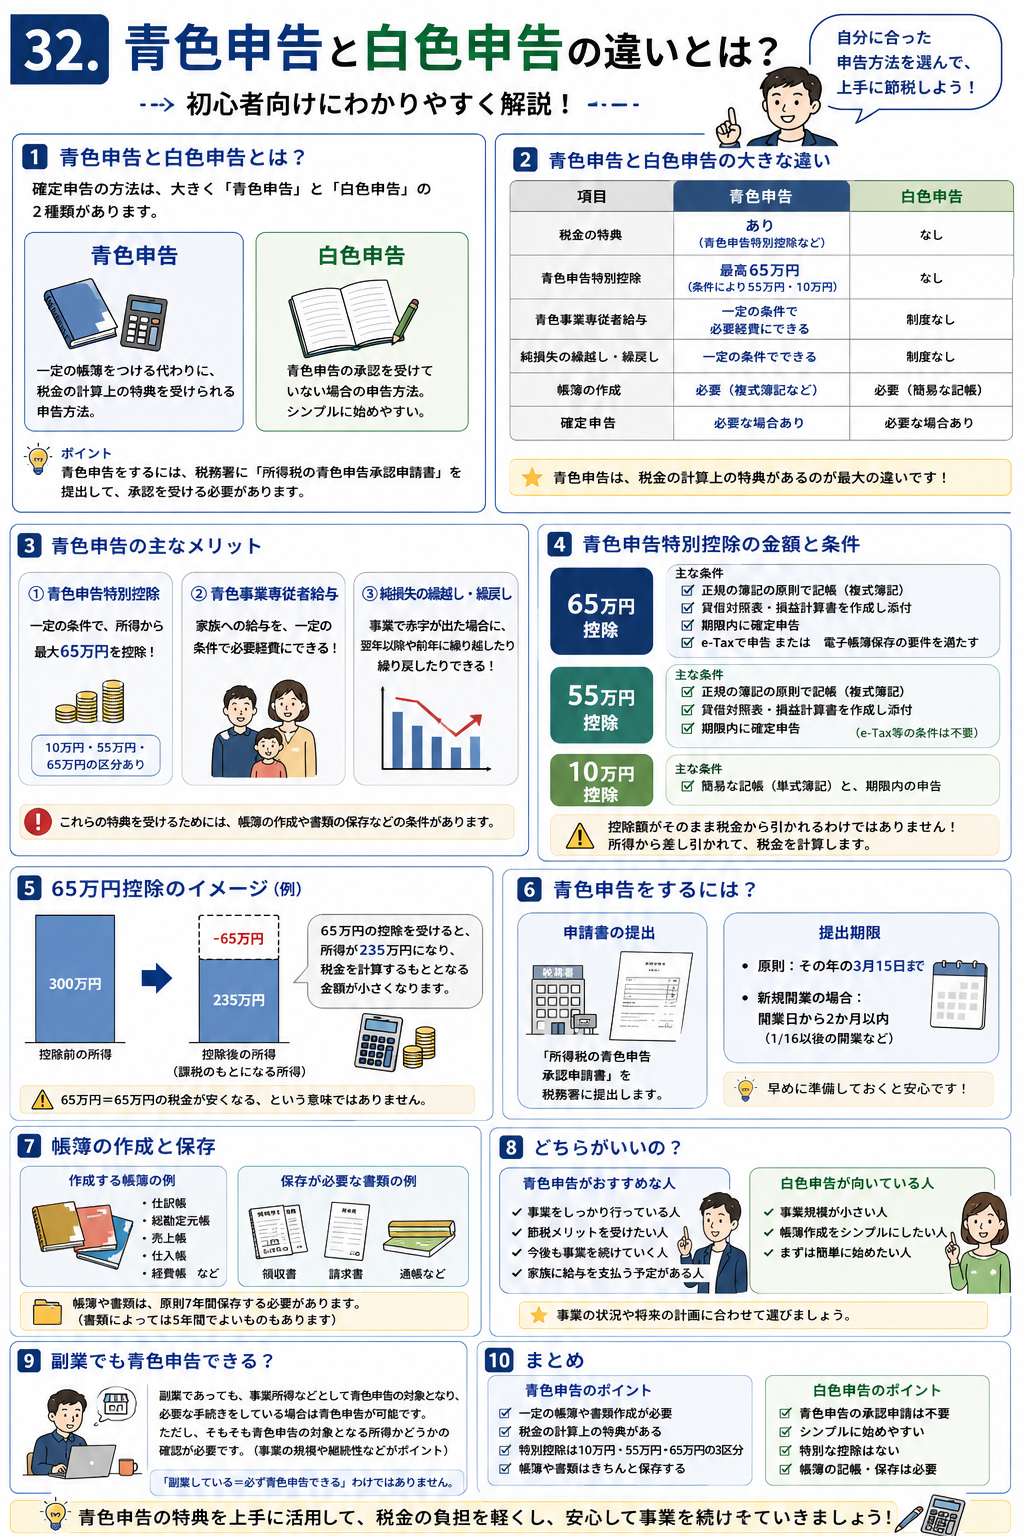
個人事業主などが確定申告をするときには、大きく分けて青色申告と白色申告があります。
簡単にいうと、
青色申告
一定の帳簿を作成するなどの条件を満たすことで、税金の計算上の特典を受けられる申告方法。
白色申告
青色申告の承認を受けていない場合の申告方法。
という違いがあります。
青色申告を利用するには、原則として税務署へ**「所得税の青色申告承認申請書」**を提出する必要があります。
2.青色申告と白色申告の一番大きな違い
一番大きな違いは、青色申告には税金の計算上の特典があることです。
代表的なものには、
- 青色申告特別控除
- 青色事業専従者給与
- 純損失の繰越し・繰戻し
などがあります。
一方、白色申告には青色申告特別控除などの青色申告特有の特典はありません。
ただし、白色申告だから帳簿がいらないというわけではありません。
白色申告でも、記帳や帳簿・書類の保存が必要です。
3.青色申告特別控除とは?
青色申告の代表的なメリットが、青色申告特別控除です。
青色申告をしている人が一定の条件を満たすと、事業所得などから一定額を差し引くことができます。
現在の制度では、
最高65万円
または
55万円
または
10万円
の控除があります。
ここで重要なのが、
65万円の控除=65万円の税金が安くなる
という意味ではないことです。
青色申告特別控除は、所得から差し引く控除です。
4.65万円の青色申告特別控除を受けるには?
現在、65万円の青色申告特別控除を受けるには、基本的に55万円の控除を受けるための条件を満たしたうえで、さらにe-Taxによる電子申告または優良な電子帳簿の保存などの要件を満たす必要があります。
主な条件を簡単にすると、
① 事業所得または不動産所得がある
↓
② 複式簿記で記帳する
↓
③ 貸借対照表・損益計算書を作成する
↓
④ 期限内に確定申告する
↓
⑤ e-Taxで申告する、または優良な電子帳簿の保存などの要件を満たす
という流れです。
5.55万円の青色申告特別控除とは?
65万円の追加要件を満たしていない場合でも、一定の条件を満たせば55万円の青色申告特別控除を受けられます。
主な条件は、
- 事業所得または不動産所得がある
- 正規の簿記の原則によって記帳する
- 貸借対照表・損益計算書を作成する
- 確定申告期限までに申告する
などです。
つまり、現在の制度では、
複式簿記+一定の条件+e-Tax等
→ 最高65万円
複式簿記+一定の条件
→ 最高55万円
というイメージです。
6.10万円の青色申告特別控除とは?
青色申告では、簡易な記帳を行う場合でも、一定の条件を満たせば10万円の青色申告特別控除を受けることができます。
そのため、現在の青色申告特別控除は、
65万円
55万円
10万円
の3段階があると覚えておくと分かりやすいでしょう。
7.65万円の控除で税金が65万円安くなる?
いいえ。
ここは非常に重要です。
例えば、
事業所得300万円
だったとします。
65万円の青色申告特別控除を受けられる場合、
300万円-65万円=235万円
となります。
この235万円をもとに、さらに基礎控除や社会保険料控除などを考慮して税金を計算します。
つまり、
65万円=税金が65万円減る
ではありません。
所得から65万円を差し引くことで、税金を計算するもととなる所得を減らす
という制度です。
8.青色申告には他にもメリットがある
青色申告のメリットは、青色申告特別控除だけではありません。
青色事業専従者給与
一定の条件を満たす場合、事業を手伝っている家族への給与を必要経費として扱える制度があります。
赤字の繰越し
事業で赤字が発生した場合、一定の条件のもとで、その赤字を翌年以後に繰り越すことができます。
赤字の繰戻し
一定の条件を満たす場合、赤字を前年に繰り戻して税金の還付を受けられる制度もあります。
このように、青色申告には複数の税制上のメリットがあります。
9.白色申告なら帳簿はいらない?
これはよくある誤解です。
白色申告でも帳簿の記帳・保存が必要です。
「白色申告=何も記録しなくていい」
というわけではありません。
個人で事業を行っている場合、記帳や帳簿・書類の保存についてルールがあります。
そのため、
白色申告だから帳簿が不要
とは考えないようにしましょう。
10.青色申告と白色申告の比較
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 青色申告承認申請 | 必要 | 不要 |
| 青色申告特別控除 | あり | なし |
| 特別控除額 | 最高65万円など | なし |
| 青色事業専従者給与 | 一定条件で利用可能 | 青色申告の制度はなし |
| 赤字の繰越し | 一定条件で可能 | 青色申告の制度はなし |
| 帳簿 | 必要 | 必要 |
| 書類の保存 | 必要 | 必要 |
青色申告は条件を満たす必要がありますが、その代わり税金の計算上の特典があります。
11.青色申告を始めるには?
青色申告をしたい場合は、税務署に**「所得税の青色申告承認申請書」**を提出します。
提出期限は原則として、
その年の3月15日まで
です。
ただし、1月16日以後に新しく事業を開始した場合などは、開業日から2か月以内となる場合があります。
開業した時期によって期限が変わるため、早めに確認しましょう。
12.青色申告の帳簿は難しい?
「複式簿記」と聞くと、難しそうに感じるかもしれません。
複式簿記とは、簡単にいうと、お金の動きだけでなく、そのお金がどこから来て、どこへ行ったのかを記録する方法です。
例えば、
「銀行から事業用のお金を引き出した」
「商品を仕入れた」
「商品が売れた」
などのお金の動きを記録します。
現在は会計ソフトなどを利用して、複式簿記の帳簿を作成する方法もあります。
13.帳簿や書類は保存する
青色申告では、帳簿や書類をきちんと保存する必要があります。
例えば、
- 帳簿
- 領収書
- レシート
- 請求書
- 青色申告決算書
- 確定申告書類
などです。
保存期間は書類の種類によって異なります。
国税庁では、帳簿や書類について保存期間を定めています。
14.副業でも青色申告できる?
会社員が副業をしている場合でも、その副業が青色申告の対象となる所得であり、必要な手続きを行っている場合には、青色申告を利用できることがあります。
ただし、
「副業をしていれば必ず青色申告できる」
というわけではありません。
青色申告の対象となる所得や、副業が事業所得として扱われるかどうかなどを確認する必要があります。
15.令和9年分(2027年分)から青色申告特別控除が変わる
ここは、これから個人事業を始める人にとって重要なポイントです。
令和9年分(2027年分)から、青色申告特別控除の制度が改正されます。
国税庁は、一定の要件を満たした場合に、最高75万円の青色申告特別控除を受けられる制度を案内しています。
一方、簡易簿記による10万円控除についても条件が変更されます。
そのため、今後青色申告をする人は、
「65万円が最高」
だけで覚えるのではなく、
「2027年分からは一定の条件を満たすと75万円になる」
ことも覚えておきましょう。
16.青色申告特別控除の改正前後 早見表
<改正前後の青色申告特別控除額 早見表>
| 記帳方法 | 申告・保存方法など | 現行制度 | 令和9年分~ |
|---|---|---|---|
| 複式簿記 | 一定の電子帳簿保存・デジタルシームレス保存などの要件を満たす | 65万円 | 75万円 |
| 複式簿記 | e-Taxで申告 | 65万円 | 65万円 |
| 複式簿記 | 紙で申告・上記の追加要件なし | 55万円 | 10万円 |
| 簡易簿記 | 一定の条件を満たす | 10万円 | 10万円 |
| 簡易簿記 | 令和9年分以後、一定の高額収入要件に該当 | 10万円 | 対象外 |
令和9年分からは、75万円の控除を受けるための新しい保存要件が設けられます。また、簡易簿記による10万円控除についても、一定の場合に対象外となります。
※制度改正は2027年分からの所得税が対象です。
17.青色申告と白色申告、どちらがいい?
どちらがいいかは、事業の規模や今後の事業計画によって変わります。
ただし、個人事業を継続して行う予定がある人は、青色申告を検討する価値があります。
青色申告には、
青色申告特別控除
青色事業専従者給与
赤字の繰越し
などのメリットがあるからです。
一方で、青色申告には帳簿の作成などの条件があります。
そのため、
「手間をかけてでも税金の計算上のメリットを受けたい」
という人には青色申告が向いています。
18.まとめ
青色申告と白色申告の違いを簡単にまとめると、
青色申告
一定の帳簿や申告などの条件を満たすことで、
青色申告特別控除などの税制上のメリットを受けられる
申告方法です。
白色申告
青色申告の承認を受けていない場合の申告方法で、青色申告特有の特典はありません。
ただし、白色申告でも帳簿の記帳・保存は必要です。
そして現在の青色申告特別控除は、
最高65万円
ですが、令和9年分(2027年分)からは一定の要件を満たすことで最高75万円になる制度改正が予定されています。
まずは、
青色申告=条件を満たすことで税金の計算上の特典を受けられる
と覚えておけば大丈夫です。
これから副業や個人事業を始める人は、青色申告の仕組みを理解して、自分に合った申告方法を選びましょう。
コメント