「課税所得って何?」
「年収と課税所得は違うの?」
「所得が500万円なら、500万円にそのまま税率をかけるの?」
所得税について調べていると、**「課税所得」**という言葉がよく出てきます。
しかし、「年収」「所得」「課税所得」の違いは少し分かりにくいものです。
この記事では、所得税の計算に必要な「課税所得」について、知識ゼロの人でも分かるように解説します。
1. 課税所得とは?
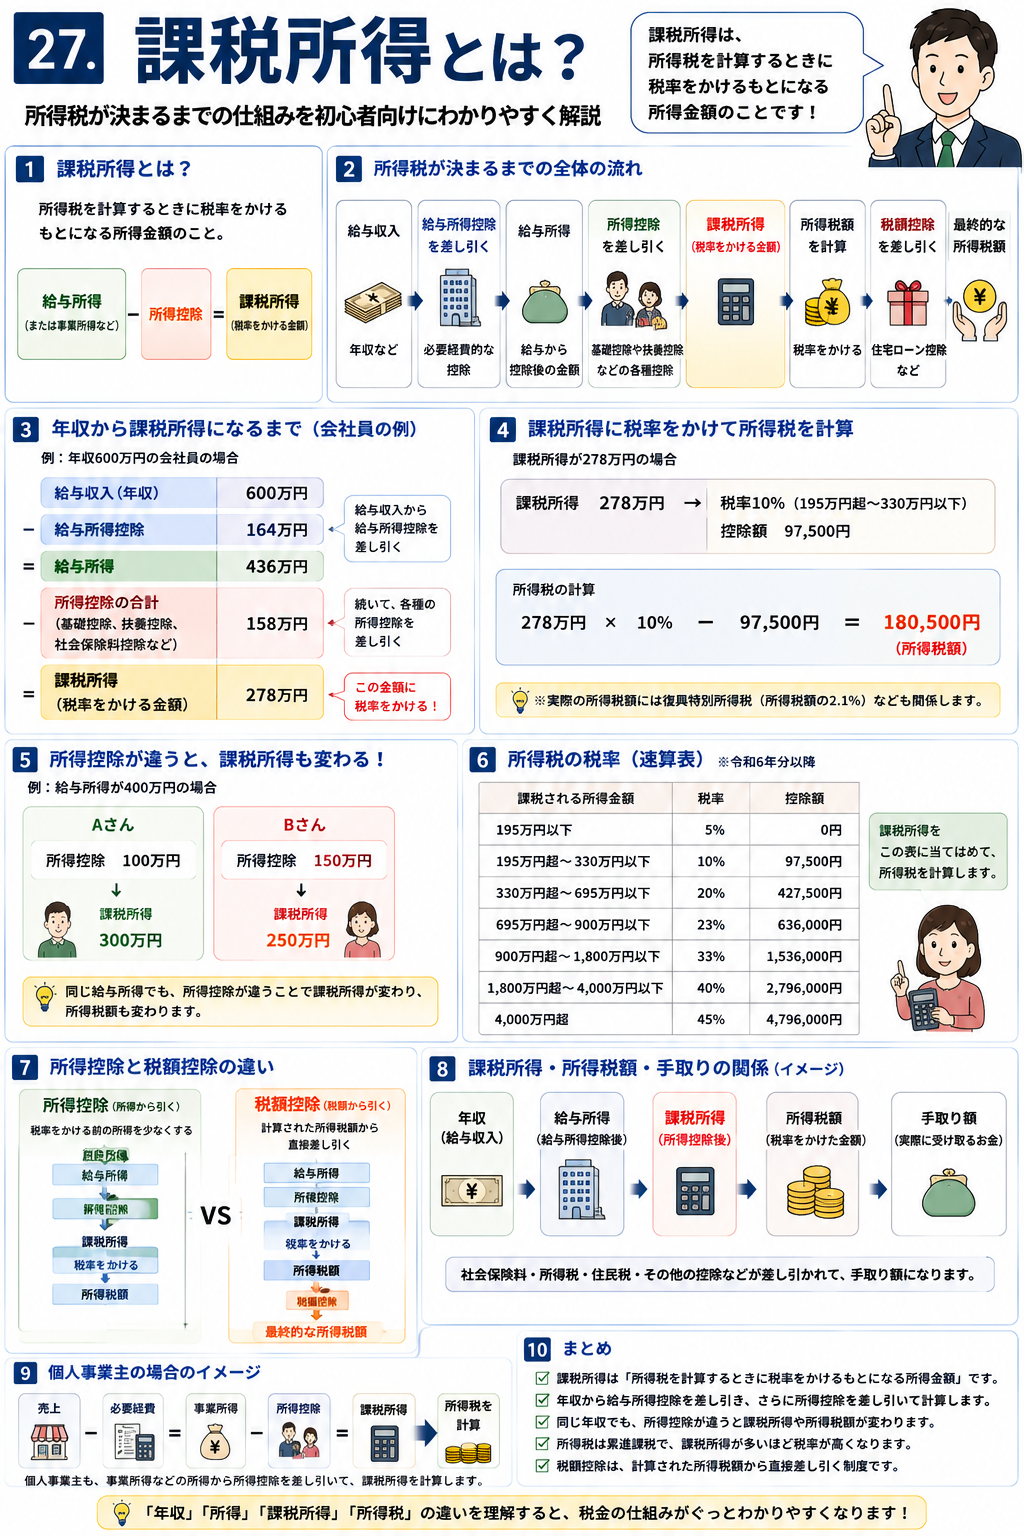
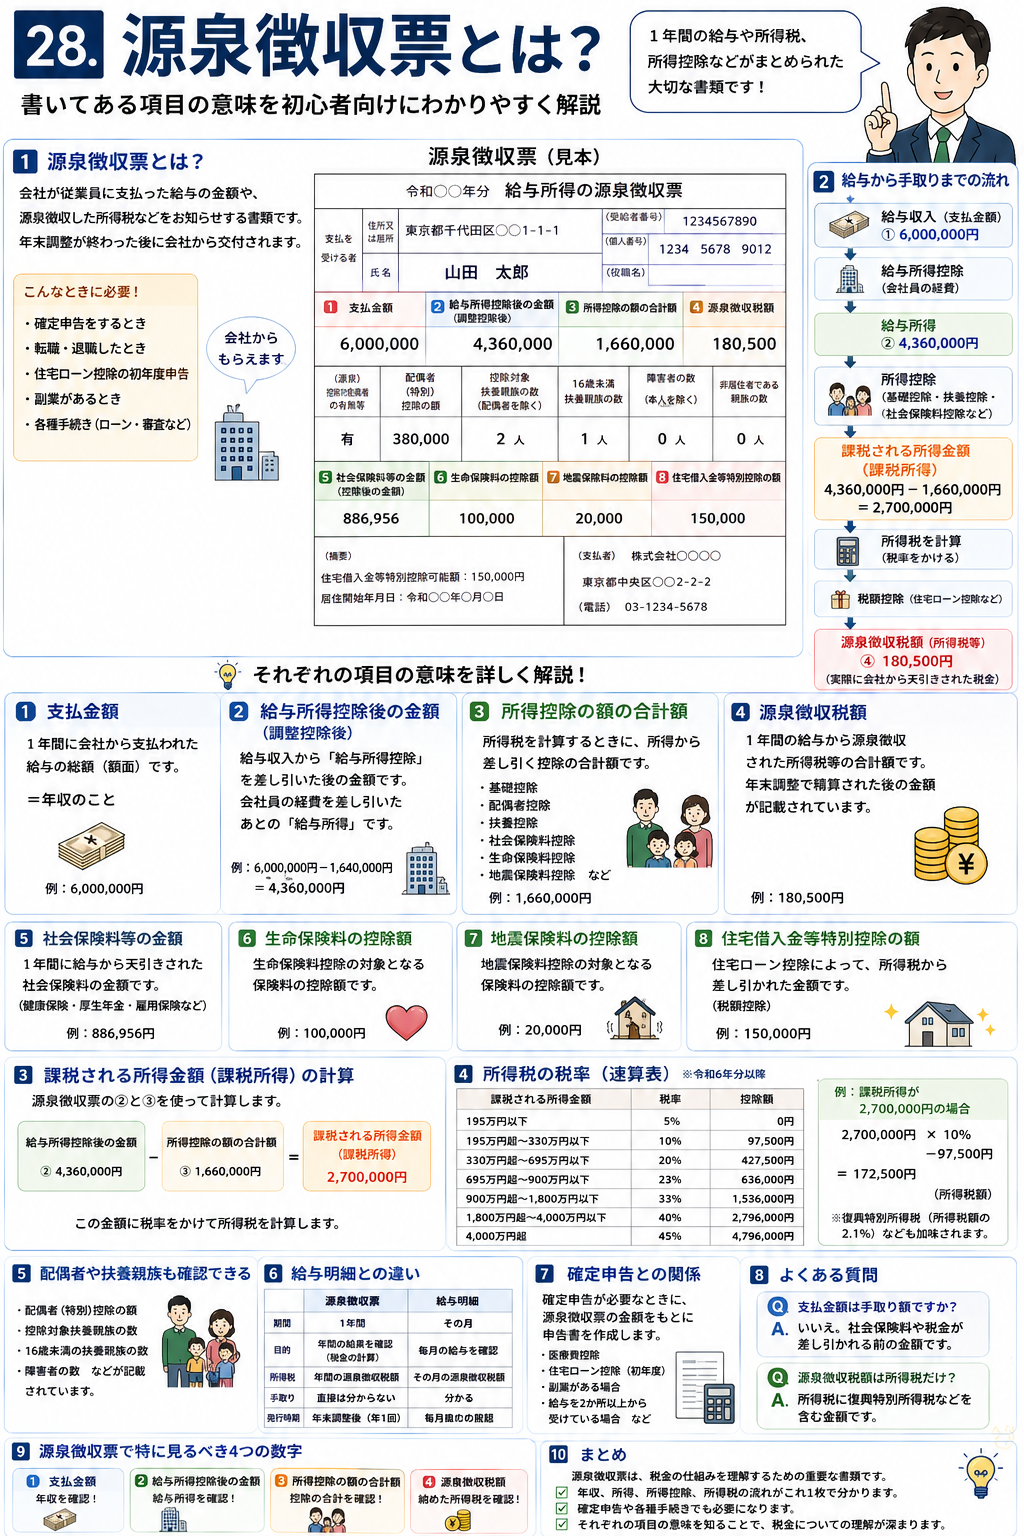
課税所得とは、所得税を計算するときに税率をかけるもとになる所得金額のことです。
簡単にいうと、
所得-所得控除=課税所得
というイメージです。
ただし、会社員の場合は、その前に「給与所得控除」を差し引いて給与所得を計算します。
全体の流れを見ると、
給与収入
↓
給与所得控除を差し引く
↓
給与所得
↓
所得控除を差し引く
↓
課税所得
↓
所得税率をかける
↓
所得税額
となります。
2. 「年収」と「課税所得」は違う
ここは非常に重要です。
例えば、会社員の年収が600万円だったとしても、
課税所得=600万円
ではありません。
給与収入から給与所得控除を差し引いて給与所得を計算し、さらに所得控除を差し引いて課税所得を計算します。
つまり、
年収がそのまま所得税の計算対象になるわけではありません。
3. 年収から課税所得になるまで
会社員の例を見てみましょう。
例えば、
給与収入:600万円
だったとします。
まず、給与所得控除を差し引きます。
仮に、
給与所得控除:164万円
だった場合、
600万円-164万円=436万円
となります。
この436万円が「給与所得」です。
さらに、ここから所得控除を差し引きます。
例えば、
所得控除の合計:158万円
だった場合、
436万円-158万円=278万円
となります。
この278万円が、所得税を計算するときの課税所得です。
4. 課税所得に税率をかける
課税所得が278万円だった場合、所得税の速算表を使って税額を計算します。
課税所得が、
195万円超~330万円以下
の場合、所得税の税率は10%、控除額は97,500円です。
そのため、
278万円×10%-97,500円
となります。
計算すると、
278,000円-97,500円=180,500円
です。
このようにして所得税額を計算します。
※実際の所得税額には復興特別所得税なども関係するため、最終的な納税額は個別の条件によって異なります。
5. なぜ「課税所得」が重要なの?
所得税は、単純に
年収×税率
で計算するわけではありません。
給与所得控除や所得控除を差し引いた後の課税所得をもとに税率を決めます。
そのため、
同じ年収の人でも、所得控除の金額が違えば課税所得が変わり、所得税額も変わる
ことがあります。
例えば、
Aさん
給与所得:400万円
所得控除:100万円
↓
課税所得:300万円
Bさん
給与所得:400万円
所得控除:150万円
↓
課税所得:250万円
同じ給与所得でも、所得控除が違うことで課税所得が変わります。
6. 課税所得が少なくなると税金も少なくなる?
基本的には、課税所得が少なくなれば、所得税の負担も少なくなります。
例えば、
課税所得:300万円
から所得控除などによって、
課税所得:250万円
になれば、税率をかける対象となる金額が少なくなります。
ただし、所得税は累進課税制度になっているため、課税所得の金額によって適用される税率が変わります。
7. 所得税の税率は何%?
所得税は、課税所得が多くなるほど税率が高くなる超過累進税率が採用されています。
主な税率は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超~330万円以下 | 10% | 97,500円 |
| 330万円超~695万円以下 | 20% | 427,500円 |
| 695万円超~900万円以下 | 23% | 636,000円 |
| 900万円超~1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超~4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
この表に課税所得を当てはめて、所得税を計算します。
8. 「税率20%」なら全部に20%かかる?
これもよくある勘違いです。
所得税は超過累進税率という仕組みになっています。
「課税所得が500万円だから、500万円全部に20%をかける」という意味ではありません。
速算表を使う場合は、
課税所得×税率-控除額
という方法で計算します。
例えば課税所得500万円なら、
500万円×20%-427,500円
となります。
9. 所得控除との関係
前の記事で説明した「所得控除」は、課税所得を計算するために使います。
例えば、
給与所得:400万円
所得控除:100万円
なら、
400万円-100万円=300万円
となり、課税所得は300万円になります。
つまり、
所得控除が増える → 課税所得が減る → 所得税の計算対象が少なくなる
という関係です。
10. 税額控除との違い
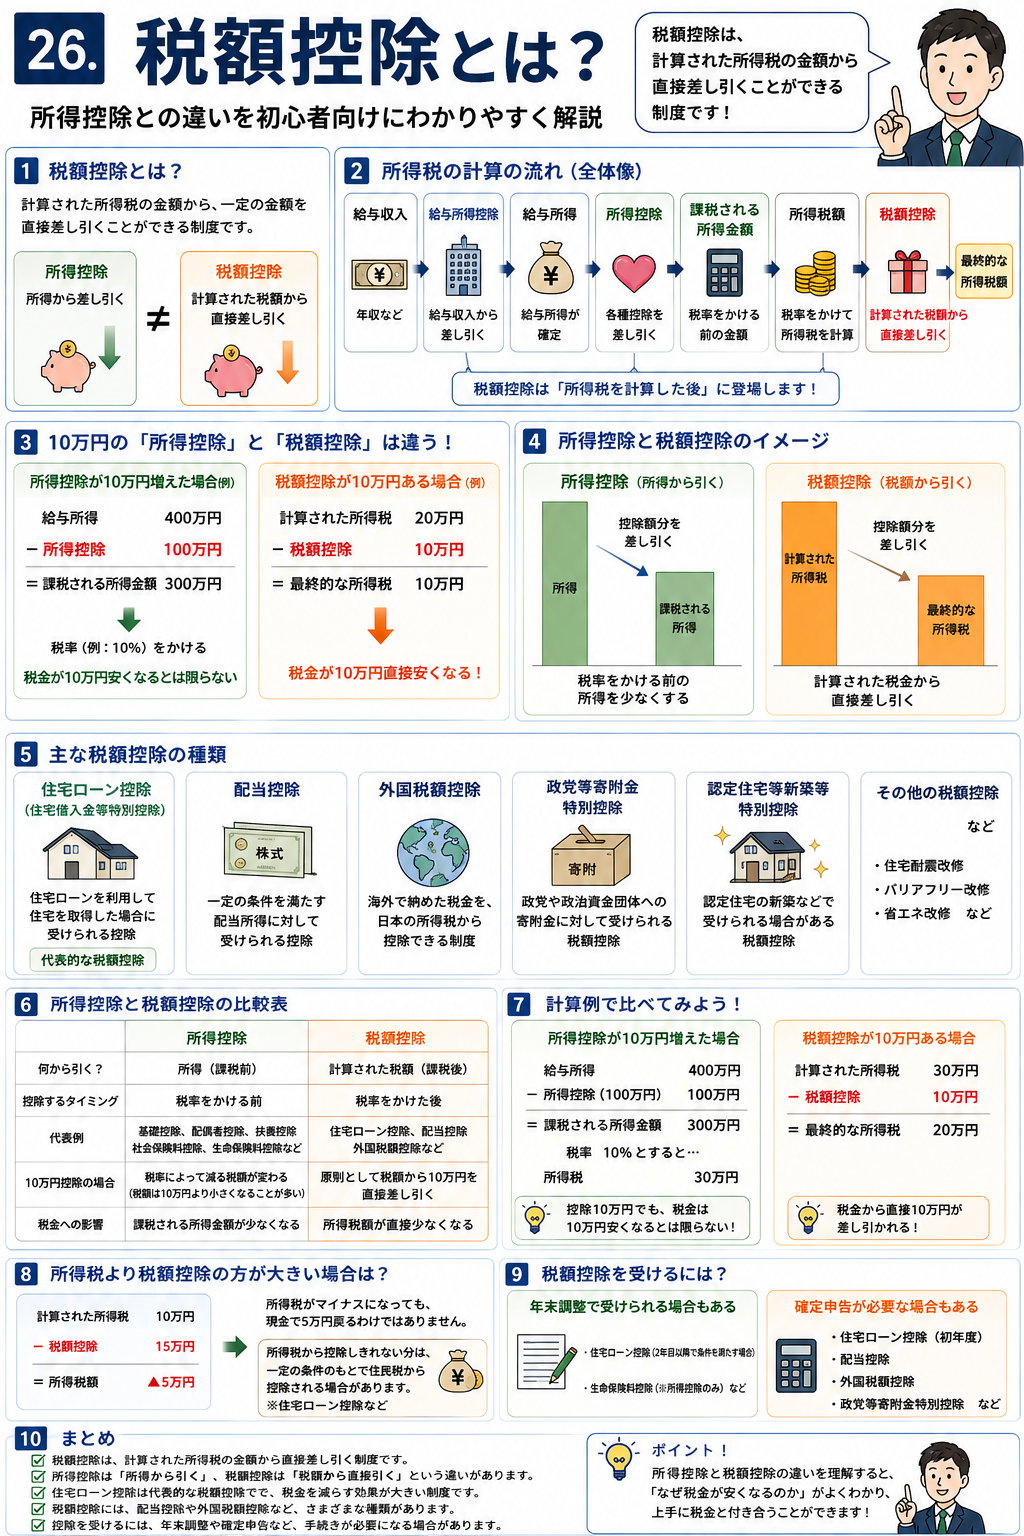
「所得控除」と「税額控除」は、差し引く場所が違います。
所得控除
所得から差し引く
給与所得
↓
所得控除
↓
課税所得
↓
税率
↓
所得税
税額控除
計算された所得税から直接差し引く
給与所得
↓
所得控除
↓
課税所得
↓
税率
↓
所得税
↓
税額控除
↓
最終的な所得税
例えば住宅ローン控除は、代表的な税額控除です。
11. 課税所得は給与明細の「手取り」とも違う
課税所得は、給与明細に書かれている「手取り額」とも違います。
例えば、
給与収入
から、
- 社会保険料
- 所得税
- 住民税
- その他の控除
などが差し引かれて、最終的な手取り額になります。
一方、課税所得は、所得税を計算するための金額です。
そのため、
年収
↓
給与所得
↓
課税所得
↓
所得税
↓
手取り
というように、それぞれ意味が違います。
12. 個人事業主の場合はどうなる?
個人事業主の場合は、会社員とは「所得」の計算方法が異なります。
基本的には、
売上
-
必要経費
=
事業所得
となります。
そこから所得控除などを差し引いて、課税所得を計算します。
つまり、個人事業主の場合も、
事業所得などの所得
↓
所得控除
↓
課税所得
↓
所得税を計算
という流れになります。
13. 課税所得を理解すると税金の仕組みが分かる
「年収が高いのに思ったほど税金が高くない」
「同じ年収なのに人によって所得税が違う」
といったことが起こるのは、所得税が単純な「年収×税率」ではないからです。
給与所得控除や所得控除などを差し引いた後の課税所得をもとに税率が決まります。
14. 所得税の計算を一つにつなげてみよう
最後に、ここまでの内容を一つにつなげてみましょう。
給与収入
↓
給与所得控除
↓
給与所得
↓
所得控除
↓
課税所得
↓
所得税率を適用
↓
所得税額
↓
税額控除
↓
最終的な所得税額
この流れを理解できれば、所得税の基本的な計算の仕組みがかなり分かるようになります。
15. まとめ
課税所得とは、
所得税を計算するときに、税率をかけるもとになる所得金額
です。
ポイントをまとめると、
1. 年収と課税所得は違う
2. 給与所得控除を差し引いて給与所得を計算する
3. さらに所得控除を差し引いて課税所得を計算する
4. 課税所得をもとに所得税率を決める
5. 所得税は超過累進税率で計算される
6. 税額控除は計算された所得税から直接差し引く
「年収」「所得」「課税所得」「所得税」の違いを理解すると、給与明細や源泉徴収票に書かれている数字も理解しやすくなります。
コメント