「経費って何?」
「副業で使ったお金なら全部経費にできる?」
「パソコンやスマホは経費になる?」
「経費にすると、なぜ税金が安くなるの?」
副業や個人事業主になると、必ず出てくるのが**「経費」**という言葉です。
経費を正しく理解することは、税金を正しく計算するためにも重要です。
この記事では、経費の基本から、よくある経費の例、経費にできないものまで、知識ゼロの人でも分かるように解説します。
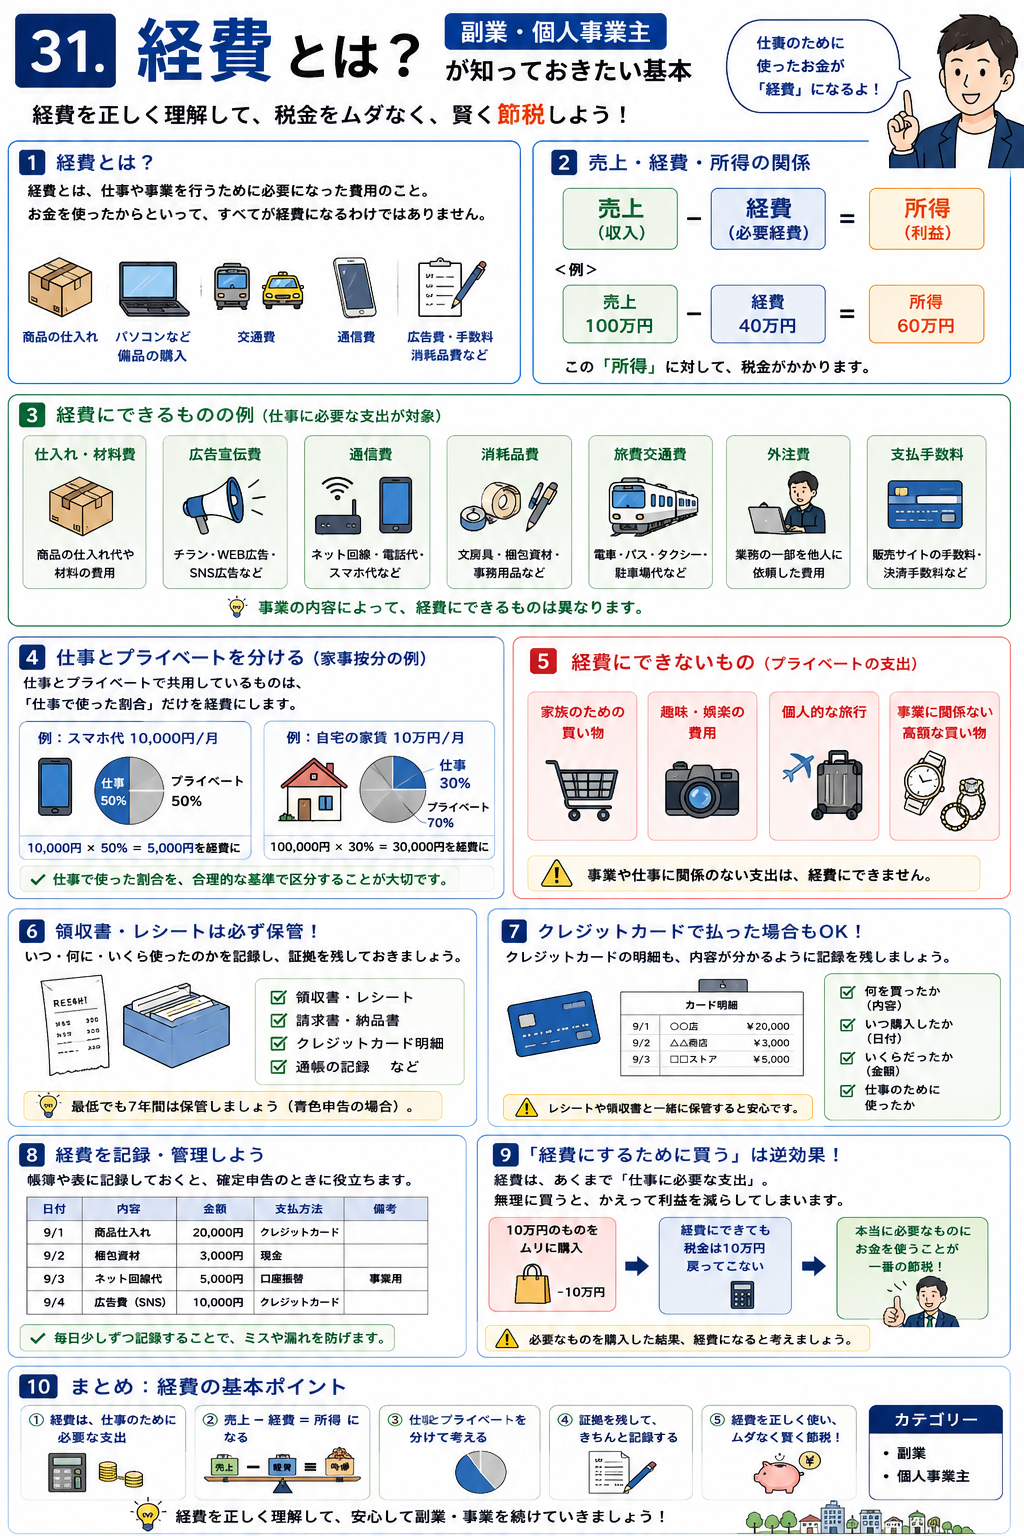
1.経費とは?
経費とは、簡単にいうと、仕事をするために必要になった費用のことです。
例えば、ネットショップを運営している場合、
- 商品の仕入れ代
- 梱包資材
- 販売サイトの手数料
- 広告費
- 仕事で使う通信費
などが経費になる場合があります。
ただし、お金を使ったからといって、すべてが経費になるわけではありません。
事業や仕事に必要な支出であることが重要です。
2.売上・経費・所得の関係
副業や個人事業主の税金を考えるときは、
売上-必要経費=所得
という関係を理解しておきましょう。
例えば、
売上:100万円
必要経費:40万円
だった場合、
100万円-40万円=60万円
となります。
この60万円が所得を計算するときの基本となります。
つまり、
売上100万円すべてに税金がかかるわけではありません。
必要経費を差し引いた後の所得が、税金を計算するときに重要になります。
3.なぜ経費にすると税金が安くなるの?
経費そのものが「税金として戻ってくる」という意味ではありません。
経費を計上すると、所得が小さくなるため、結果として税金の計算対象となる金額も小さくなることがあります。
例えば、
経費が10万円の場合
売上100万円
-経費10万円
=所得90万円
経費が40万円の場合
売上100万円
-経費40万円
=所得60万円
このように、必要経費が増えると所得が減ります。
その結果、所得税や住民税などの負担が変わる場合があります。
ただし、「税金を安くするために必要のないものを買う」ことは意味がありません。
10万円使って10万円の税金が安くなるわけではないからです。
4.どんなものが経費になる?
経費になるかどうかは、その支出が仕事に必要なものなのかを考えることが基本です。
副業・個人事業の内容によって異なりますが、例えば次のようなものがあります。
商品の仕入れ
物販などをしている場合の商品仕入れ。
広告宣伝費
インターネット広告やチラシなど、事業の宣伝に使った費用。
通信費
事業で使用するインターネットや電話などの費用。
消耗品費
仕事で使用する文房具や梱包資材など。
旅費交通費
仕事のために利用した電車・バス・タクシーなどの交通費。
外注費
仕事の一部を他の人や会社に依頼した場合の費用。
支払手数料
販売サイトの手数料や決済手数料など。
ただし、具体的にどの勘定科目にするかは、支出の内容によって判断します。
5.パソコンは経費になる?
仕事で使用するパソコンは、事業に必要なものとして経費になる場合があります。
ただし、高額なパソコンなどは、購入した年に全額を経費にできるとは限りません。
取得価額や使用期間などによって、減価償却などの処理が必要になる場合があります。
また、仕事とプライベートの両方で使用している場合は、事業で使用している部分を適切に区分する必要があります。
6.スマホやインターネット代は?
スマートフォンやインターネットを、
仕事+プライベート
の両方で使用している場合があります。
このような場合は、仕事で使用している部分を合理的な基準で区分して、事業に必要な部分を経費として扱うことがあります。
例えば、
スマホ料金:月10,000円
仕事での使用割合が50%と合理的に判断できる場合、
10,000円×50%=5,000円
というように、事業で使用した部分を計算します。
このように、仕事とプライベートの両方に関係する費用を、事業で使用した部分とそれ以外に分けることを**家事按分(かじあんぶん)**といいます。
7.自宅の家賃は経費になる?
自宅を仕事場として使用している場合、家賃などについても、事業で使用している部分を適切に区分できれば、必要経費として扱える場合があります。
例えば、
自宅の一部を仕事専用のスペースとして使用している
などです。
ただし、自宅の家賃を全額経費にできるという意味ではありません。
事業に必要な部分を合理的な基準で区分することが重要です。
8.プライベートの買い物は経費になる?
基本的に、仕事と関係のないプライベートの支出は経費にはできません。
例えば、
- 趣味のための買い物
- 家族のための買い物
- 私生活だけで使用する商品
- 個人的な旅行
などです。
「副業をしているから」という理由だけで、プライベートの支出まで経費にできるわけではありません。
9.領収書やレシートは保管しよう
経費として計上した支出については、領収書・レシート・請求書などの証拠を保管しておくことが重要です。
例えば、
2026年9月3日
商品仕入れ 30,000円
販売手数料 5,000円
梱包資材 2,000円
など、いつ・何に・いくら使ったのかを記録しておきます。
確定申告をするときにも役立ちます。
10.クレジットカードで払った場合は?
副業の経費をクレジットカードで支払うこともできます。
この場合も、
何を買ったのか
いつ購入したのか
いくらだったのか
仕事のために使ったのか
が分かるように記録しておきましょう。
クレジットカードの明細だけでは購入内容が分からないこともあるため、レシートや領収書なども一緒に保管しておくと安心です。
11.経費の記録はどうすればいい?
難しい専用ソフトを使わなくても、最初は表にまとめるだけでも管理しやすくなります。
例えば、
| 日付 | 内容 | 金額 | 支払方法 |
|---|---|---|---|
| 9月1日 | 商品仕入れ | 20,000円 | クレジットカード |
| 9月2日 | 梱包資材 | 3,000円 | 現金 |
| 9月3日 | インターネット料金 | 5,000円 | 口座振替 |
| 9月4日 | 広告費 | 10,000円 | クレジットカード |
このように記録しておくと、年間の経費を把握しやすくなります。
12.「経費にするために買う」は間違い
よくある勘違いが、
「経費にすれば税金が安くなるから、どんどん買った方が得」
という考え方です。
これは違います。
例えば、
10万円の商品を購入
して、その10万円が必要経費になったとしても、
10万円の税金が安くなるわけではありません。
経費によって所得が減り、その結果として税金が減る可能性があるという仕組みです。
そのため、
必要なものを購入した結果、経費になる
と考えるのが基本です。
13.個人事業主と会社員の経費は違う?
会社員の給与については、基本的に自分で仕事の経費を計上して給与所得から差し引く仕組みではありません。
会社員には給与所得控除という仕組みがあります。
一方、個人事業主は、
売上-必要経費=事業所得
という形で所得を計算します。
そのため、会社員と個人事業主では、所得の計算方法が異なります。
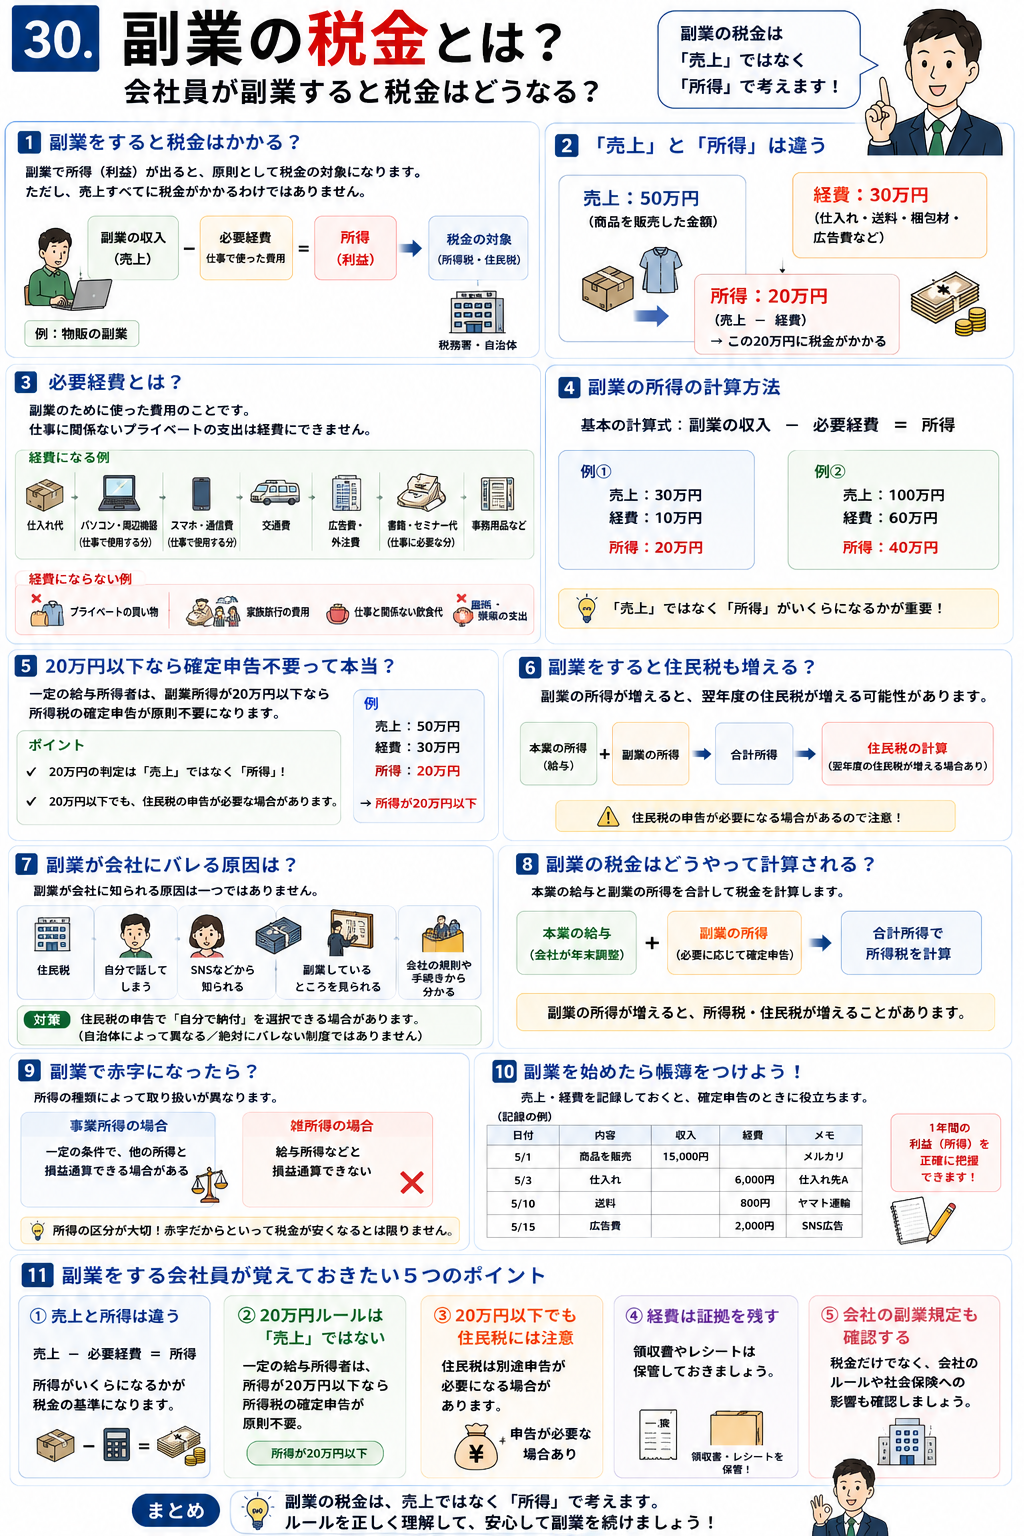
14.副業の場合はどうなる?
会社員が副業をしている場合、本業の給与と副業の所得は分けて考えます。
例えば、
会社員の給与
+
副業による所得
という形です。
副業の所得については、その所得の種類や状況に応じて税金の計算や確定申告が必要になります。
前の記事で説明したように、一定の給与所得者については、副業などの所得が20万円以下の場合に所得税の確定申告が原則不要となるケースがあります。
ただし、住民税については別に確認が必要です。
15.経費にできるか迷ったら?
「これは経費にできるのかな?」と迷ったときは、
① 仕事のために必要だったか
↓
② プライベートのためではないか
↓
③ 仕事とプライベートの両方なら、合理的に区分できるか
↓
④ 領収書などの証拠を残しているか
という順番で考えると分かりやすいでしょう。
16.まとめ
経費について、まず覚えておきたいのは、
売上-必要経費=所得
という基本的な仕組みです。
経費になるのは、基本的に仕事や事業を行うために必要な支出です。
ポイントをまとめると、
1.仕事に必要な支出は経費になる場合がある
2.プライベートの支出は基本的に経費にならない
3.仕事とプライベートの両方で使うものは、事業分を適切に区分する
4.領収書・レシート・請求書などを保管する
5.経費が増えると所得が減り、税金にも影響する
6.「税金を安くするために買う」のではなく、「仕事に必要だから買う」ことが基本
経費を正しく管理することで、自分の本当の利益や所得を把握しやすくなり、確定申告や税金の計算もしやすくなります。
コメント